아이센스(i-SENS, 099190) 주가는 2026년 9월 18일 종가 16,200원이다. 2030년에 연속혈당측정기(CGM) 케어센스 에어 매출이 2,000억 원이 되고 혈당 스트립 매출이 해마다 5%씩 줄어든다고 가정하면, 그해 매출 4,720억 원에 매출의 2배를 매겨 적정 주가를 29,100원으로 계산했다. 오늘보다 80% 높고, 가설이 맞으면 연 15% 수익이다. 반대로 지금 실적이 그대로 이어지면 8,500원까지 내려갈 수 있다. 그래서 지금은 관찰하고 15,000원 아래로 내려오면 사기로 했다.
아이센스 사업보고서 5년치와 분기보고서, IR 자료를 읽고 숫자를 정리해 보았다. 경쟁사 덱스컴(DexCom)의 공시와 비만치료제 논문까지 같이 보았는데, 그 과정에서 알게 된 것을 정리해 보고자 한다.
주요 정보
- 회사명: 아이센스 (i-SENS, Inc.), 코스닥 099190
- 설립: 2000년 5월, 코스닥 상장 2013년 1월
- 2026-09-18 종가: 16,200원 (52주 범위 14,000원 ~ 27,600원)
- 시가총액: 약 4,790억 원 (발행주식 약 2,957만 주)
- 2025년 매출: 3,154억 원, 영업이익 79억 원 (연결)
- 대표이사: 차근식, 남학현 (광운대 화학과 센서연구소 출신 공동 창업자)
아이센스 사업 구조 - 혈당 스트립 회사가 CGM으로 넘어가는 중
아이센스는 혈당을 재는 센서를 만드는 회사다. 손끝 피를 묻히는 일회용 스트립과 그걸 읽는 측정기(자가혈당측정기, BGM)가 매출의 대부분이다. 여기에 팔에 붙여 두고 15일 동안 혈당을 연속으로 재는 연속혈당측정기(CGM) 케어센스 에어를 2023년 9월에 내놓았다. 국내 회사가 만든 첫 CGM이라고 한다.
2025년 사업보고서 기준 아이센스 매출 3,154억 원을 품목별로 나누면 다음과 같다.
| 아이센스 품목 | 2025년 매출 | 비중 |
|---|---|---|
| 혈당측정기와 스트립, 당화혈색소 | 2,559억 원 | 81.1% |
| 그중 CGM 케어센스 에어 (회사 발표) | 176억 원 | 5.6% |
| 전해질과 가스 분석기, 카트리지 | 190억 원 | 6.0% |
| 혈액응고 측정기와 스트립 | 191억 원 | 6.0% |
| 상품 (외부에서 사 온 측정기와 부품) | 190억 원 | 6.0% |
| 기타 | 25억 원 | 0.8% |
매출의 78%가 수출이다. 월마트의 ReliOn Premier, 사노피의 BGStar처럼 남의 상표를 달고 나가는 ODM 제품이 많다. 스트립 커넥터를 모델마다 다르게 만들어서 한 나라에 자체 브랜드와 ODM 브랜드를 여럿 동시에 넣을 수 있는 것이 아이센스의 강점이라고 한다. 국내 자가혈당 시장 점유율은 50%가 넘는다고 한다.
특이한 점은 최대 고객이 2대 주주라는 것이다. 일본 Arkray가 2025년에 466억 원어치(매출의 14.8%)를 샀고 아이센스 지분 10.39%를 들고 있다. 그런데 Arkray 매출이 2022년 574억 원에서 해마다 줄고 있다. 2026년 상반기에는 192억 원으로 전년 같은 기간보다 21% 적었다.
혈당 스트립 - 물량과 단가가 함께 내려간다
아이센스의 본업인 혈당 스트립은 줄어드는 사업이다. 사업보고서의 생산실적과 단가표를 7년치 모아 보았다.

스트립 생산량은 2022년 19억 6,000만 개에서 2025년 16억 7,000만 개로 15% 줄었다. 50개들이 한 팩 수출 단가도 2019년 3.5달러에서 2025년 2.9달러로 내렸다. 그런데도 원화 매출은 늘었다. 원화가 약해졌고, 2023년 7월에 미국 AgaMatrix를 인수해 연 400억 원 안팎의 매출이 붙었기 때문이다.
회사도 2026년 7월 컨퍼런스 콜에서 자가혈당 시장이 성숙기라 새 거래선을 얻기 어렵다고 했다. 하반기도 상반기 수준을 예상한다고 한다.
게다가 2026년 반기보고서부터는 제품 단가표와 생산 금액이 공시에서 빠졌다. 회사는 영업비밀이라 싣지 않는다고 적었다. 단가가 계속 내려가는지를 이제 공시로는 확인할 수 없게 되었다.
케어센스 에어 CGM 매출 - 분기 매출의 10%를 넘었다
아이센스 주가를 정하는 것은 사실상 케어센스 에어 CGM 하나인 것 같다. CGM 매출은 공시에 따로 나오지 않고 회사가 실적 발표 때 밝힌다.
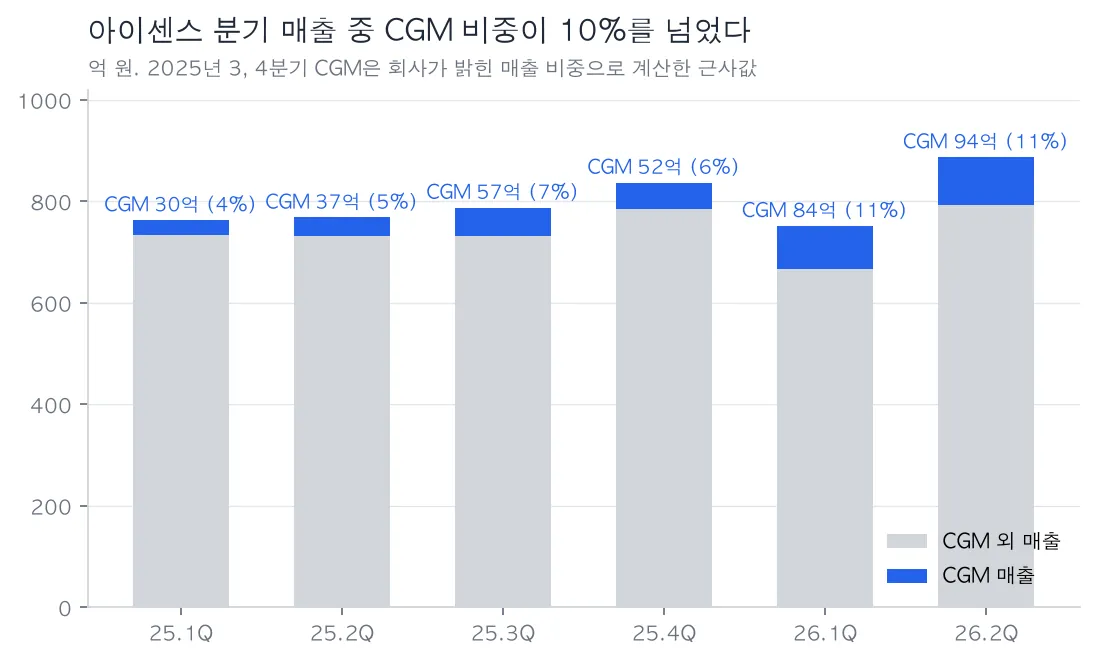
- 2024년: 60억 원
- 2025년: 176억 원 (연초 목표 150억 원 초과)
- 2026년 1분기: 84억 원, 2분기: 94억 원
- 2026년 목표: 400억 원 (국내 160억 원, 해외 240억 원)
2026년 2분기 CGM 매출 94억 원 중 해외가 58억 원으로 62%였다. 헝가리, 핀란드, 영국, 체코, 폴란드에서 팔리고 있고, 국내에서는 한독이 판다고 한다. 2026년 상반기에 독일 법정보험과 영국 NHS 등재도 마쳤다.
CGM 마진도 좋아졌다. 회사는 CGM 매출총이익률이 2026년 1분기 40%대 초반에서 2분기 40%대 중반을 넘었다고 밝혔다. 전사 평균(43.4%)보다 높아진 것이다.
라이프스캔 원터치 공급계약
2026년 2월 12일에 라이프스캔(LifeScan)과 CGM 공급계약을 맺었다. 라이프스캔은 자가혈당측정기 원터치(OneTouch) 브랜드로 로슈와 세계 1, 2위를 다투는 회사다. 케어센스 에어를 "원터치 비타"라는 이름으로 2027년 초 독일, 포르투갈, 벨기에, 아일랜드 4개국에서 먼저 팔고, 성과를 보고 4개국을 더한다고 한다. 초도 물량은 2026년 말에 나간다.
다만 몇 가지 걸리는 점이 있다.
- 미국 제외. 대표가 직접 미국은 포함되지 않는다고 말했다.
- 계약 규모 비공개. 비밀유지 조항 때문에 규모를 밝히지 않았고 최소구매수량도 없다고 한다. 4년 누적 5,000억~7,000억 원이라는 보도가 있었는데, 그 전제로 든 계산이 서로 맞지 않는다.
- 라이프스캔 재무 상태. 라이프스캔은 2025년에 미국에서 파산보호(챕터11)를 거쳤다. 이 계약도 2년 전에 라이프스캔의 재무 불확실성 때문에 한 번 보류됐었다고 한다.
처음에 나는 이렇게 계산했었다. 라이프스캔 원터치 사용자가 전 세계 2,000만 명이니 5%만 넘어와도 100만 명이고, 한 사람이 1년에 센서 24개를 쓰면 2,400만 개, 개당 3만 원이면 7,200억 원이다. 그런데 2,000만 명에는 미국이 들어 있다. 게다가 유럽 CGM 보험은 대개 인슐린을 쓰는 사람까지만 적용되는데, 자가혈당 사용자 대부분은 인슐린을 쓰지 않는다. 계약 국가 사용자를 250만~350만 명으로 잡고 5~10%가 넘어온다고 다시 계산하면 12만~35만 명, 매출로는 720억~2,100억 원 정도가 나왔다.
케어센스 에어2와 생산능력
2세대 케어센스 에어2는 센서 크기를 크게 줄였고 사용 기간을 18일로 늘렸다고 한다. 2026년 8월 식약처 허가를 받았고, 2027년 2분기 말부터 출하할 예정이다. 2월에는 1분기 출시를 목표로 했었는데 조금 밀렸다. 미국은 2028년 출시가 목표다.
CGM 매출의 천장은 공장이 정한다. 송도 2공장의 CGM 생산능력은 지금 연 200만 개이고, 에어2 라인 340만 개가 붙는 2027년 1분기에 연 540만 개가 된다. 540만 개를 다 팔아도 CGM 매출은 1,400억~1,700억 원 정도다. 회사는 추가 증설을 2~3년 물량을 본 뒤 검토한다고 했다.
아이센스 실적 - 영업이익률이 15%에서 3%로
CGM 설비와 임상에 돈을 넣는 동안 아이센스 이익은 크게 줄었다.
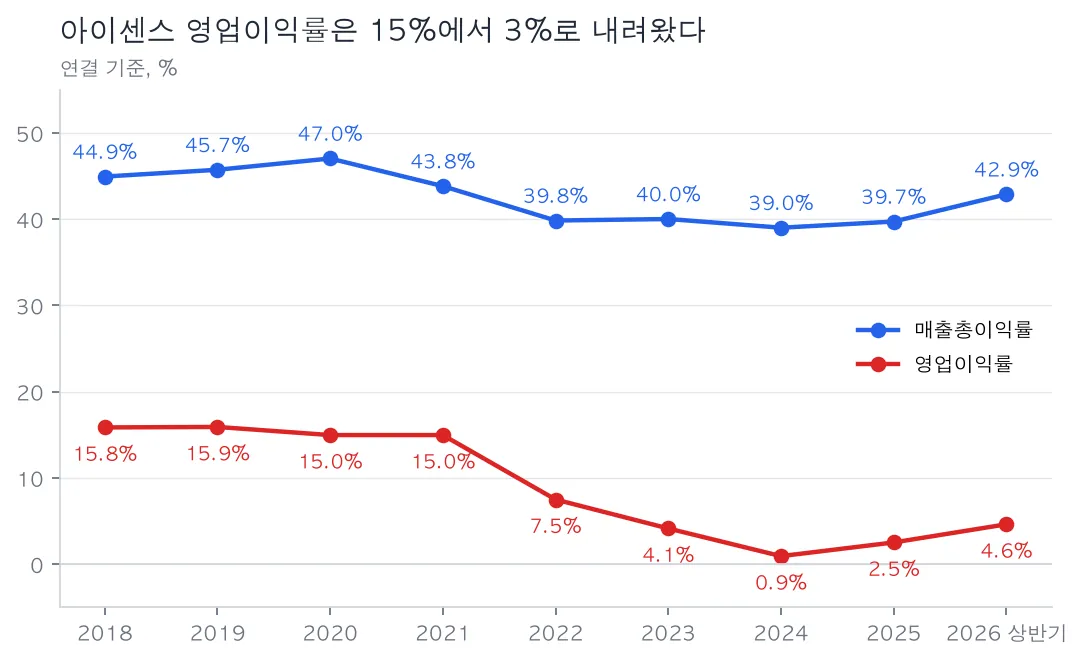
영업이익률이 2018~2021년 15~16%에서 2024년 0.9%, 2025년 2.5%까지 떨어졌다. 판매비와 관리비가 2020년 653억 원에서 2025년 1,174억 원으로 1.8배가 됐고, 그 안에서 연구개발비가 가장 크다. 2026년 상반기에만 미국 FDA 임상과 유럽 소아 임상에 약 50억 원이 들었다고 한다.
2026년 2분기에 반등이 보였다. 매출 887억 원에 영업이익 66억 원(7.5%)으로 분기 최대 매출이었다. 회사는 CGM 비중이 늘고 원가가 줄어 마진이 좋아진 덕이라고 설명했다. 다만 1분기 영업이익이 9억 원에 그쳐서 상반기 전체로는 4.6%다.
돈은 설비에 묶이고 있다. 차입금이 2020년 말 472억 원에서 2026년 6월 말 1,491억 원으로 늘었다. 은행 운전자금 570억 원은 매년 만기를 연장해 온 돈으로 보이고, 2026년 상반기에 설비 자금 187억 원을 새로 빌렸다. 현금을 빼면 순부채는 약 720억 원이다.
전환사채는 거의 정리됐다
2024년 4월에 이자 없이 500억 원을 빌린 전환사채는 2026년에 거의 정리됐다. 전환가가 1월에 16,388원까지 내려가자 313억 원어치가 주식으로 바뀌었고, 회사가 128억 원어치를 콜옵션으로 사서 소각했다. 남은 것은 44억 원(24만 주, 발행주식의 0.8%)이라 더는 신경 쓸 크기가 아니다. 대신 주식 수는 2025년 말 2,761만 주에서 약 2,957만 주로 늘었다.
전환사채의 리픽싱 조항이 궁금하면 미국 전환사채와 비교한 글도 참고할 수 있다.
케어메디 우선주
인슐린 패치 펌프 케어레보를 만드는 케어메디에는 우선주를 합쳐 지분 19~20%를 투자했다. 아이센스 CGM과 케어메디 패치를 묶어 인공췌장을 함께 개발하고 있다. 그런데 케어메디가 2025년에 335억 원 적자를 내면서 아이센스 장부의 우선주 가치가 1년 만에 103억 원에서 52억 원으로 절반이 됐다. 케어레보 제품과 가격은 따로 정리해 두었다.
비만치료제가 CGM 시장을 줄일까
위고비, 마운자로 같은 비만치료제 때문에 당뇨 환자가 줄어서 CGM 시장이 작아질 거라는 이야기가 있다. 그래서 논문과 경쟁사 공시를 찾아보았다.
결론부터 말하면 2030년까지 CGM 대상 인구가 줄어들 근거는 찾지 못했다.
- 당뇨 인구 추세. 당뇨 인구는 줄고 있지 않다. 국제당뇨병연맹(IDF)은 2024년 5억 8,900만 명에서 2050년 8억 5,300만 명으로 늘 것으로 본다. 미국은 새 환자가 2008년부터 줄었는데도 환자가 더 오래 살면서 유병률이 올랐다고 한다.
- 약을 끊으면 되돌아가는 효과. 비만치료제 효과는 약을 쓰는 동안 크다. 티르제파타이드(마운자로) 3년 시험에서 당뇨 진단이 1.3%로 위약군 13.3%보다 크게 적었다. 하지만 실제로는 당뇨가 없는 사용자의 65%가 1년 안에 약을 끊고, 끊으면 효과가 되돌아간다고 한다.
- 덱스컴과 애보트의 시각. 덱스컴과 애보트는 GLP-1을 CGM의 보완재로 본다. 덱스컴 경영진은 GLP-1을 쓰는 환자가 CGM도 더 쓴다고 말해 왔다. 10-K에는 경쟁할 가능성을 한 문장 적어 두었지만, 당뇨 인구가 줄 것이라는 서술은 두 회사 공시 어디에도 없었다.
오히려 덱스컴은 인슐린을 쓰지 않는 2형 당뇨 환자의 보험 확대를 성장 동력으로 보고 있다. 미국에서만 2,500만 명이 넘는데 CGM 침투율은 약 5%라고 한다. 2030년까지 해마다 10% 이상 성장한다는 목표도 걸었다.
비만치료제가 먼저 줄이는 쪽은 CGM보다 당뇨 진단 초기에 쓰는 혈당 스트립일 것 같다. 아이센스의 스트립 매출을 보수적으로 잡은 이유 중 하나다.
아이센스 적정 주가 계산
2030년을 목표 연도로 잡고, 그해의 매출과 이익을 추정한 뒤 배수를 곱해 적정 주가를 계산했다. 가정은 다음과 같다.
| 아이센스 2030년 가정 | 값 | 근거 |
|---|---|---|
| CGM 매출 | 2,000억 원 | 2026년 400억 원에서 해마다 40~75% 성장. 유럽 자체 판매 1,000억, 라이프스캔 800억, 미국 등 200억 |
| 혈당 스트립 등 자가혈당 매출 | 연 −5% | 스트립 물량 감소 속도 그대로 |
| 현장진단 매출 | 연 +10% | 2016~2025년 연평균 15.6% 성장 |
| CGM 매출총이익률 | 48% | 2026년 2분기 40%대 중반, 라이프스캔 도매가 섞이면 단가 하락 |
| 판매비와 관리비 | 지금 수준 + CGM 판매비 | 임상비가 2028년에 빠지는 대신 미국 출시 비용이 붙음 |
| 매출 배수 (PSR) | 2배 | 아래 설명 |
| 주식 수 | 3,000만 주 | 남은 전환사채, 스톡옵션 포함 |
이렇게 하면 2030년 아이센스는 매출 4,720억 원, 영업이익률 10.4%, 순이익 350억 원인 회사가 된다.
매출 배수는 왜 2배인가
처음에는 덱스컴의 절반인 3.5배를 생각했다. 그런데 계산해 보니 3.5배는 너무 컸다. 3.5배면 순이익의 45배인데, 덱스컴은 성장률 16%에 영업이익률 20%로 아이센스보다 성장도 이익률도 높은데 순이익의 약 40배에 거래된다.
CGM 회사들의 매출 배수(PSR)는 2026년 9월 17일 기준 다음과 같다.
| CGM 관련 종목 | PSR | 2025년 매출 성장 | 영업이익률 |
|---|---|---|---|
| 덱스컴 (DexCom) | 7.1배 | +16% | +20% |
| 인슐렛 (Insulet) | 3.6배 | +31% | +18% |
| 아이센스 (오늘) | 1.5배 | +8% | +3% |
| 탠덤 (Tandem Diabetes Care) | 1.2배 | +8% | −18% |
2030년 아이센스(성장률 11%, 이익률 10%)는 탠덤보다는 낫고 인슐렛이나 덱스컴에는 한참 못 미친다. 그래서 1.5~2.5배 사이로 보고 2배를 골랐다. 2배면 순이익의 25배다. PSR과 PER의 관계는 따로 정리한 글이 있다.
시나리오별 아이센스 적정 주가
| 아이센스 시나리오 | 2030년 CGM 매출 | 2030년 적정 주가 | 오늘 대비 |
|---|---|---|---|
| 지금 그대로 (성장 없음, PSR 1배) | 287억 원 | 8,500원 | −47% |
| 나쁜 경우 (CGM 700억, 스트립 −7%) | 700억 원 | 5,900원 | −63% |
| 내 가설 (PSR 2배) | 2,000억 원 | 29,100원 | +80% |
| 오늘 주가의 두 배가 되려면 | 2,900억 원 | 32,500원 | +101% |
| 회사 목표 (CGM 1조, PSR 4배) | 1조 원 | 174,000원 | +975% |
회사는 2026년 2월 기업가치 제고 계획에서 2030년 CGM 매출 1조 원과 PSR 4배를 목표로 걸었다. 그걸 그대로 넣으면 17만 원이 넘게 나오는데, 센서로 치면 연 3,200만 개라 2027년 생산능력의 여섯 배가 필요하다. 목표는 목표로만 보는 게 맞을 것 같다.
내 가설에서 적정 주가를 가장 크게 바꾸는 것은 배수다. 1.5배면 23,500원, 2.5배면 37,000원, 3.5배면 52,700원이다. 그다음이 CGM 매출인데, 증설 없이 생산능력 천장인 1,600억 원에 그치면 26,500원이다.
판단 - 관찰한다, 15,000원 아래에서 산다
2026년 9월 18일 종가 16,200원 기준으로 관찰한다. 15,000원 아래로 내려오면 사려고 한다. 적정 주가 29,100원의 절반 근처이고, 가설이 맞으면 거기서 두 배가 되는 가격이다.
살 만한 쪽. CGM이 실제로 크고 있다. 2025년 176억 원에서 2026년 상반기에만 178억 원을 팔았고, CGM 마진이 전사 평균을 넘어섰다. 라이프스캔이라는 대형 유통사를 잡았고, 2027년에는 에어2와 생산능력 540만 개가 함께 준비된다. 전환사채 부담도 거의 없어졌다.
아직 안 사는 쪽. 근거가 셋이다.
- 줄어드는 본업. 혈당 스트립이 줄고 있다. 물량과 단가가 같이 내려가고 최대 고객 Arkray 매출도 해마다 준다.
- 라이프스캔 계약. 규모도 최소구매수량도 없다. 라이프스캔 자체가 파산보호를 거친 회사다.
- 생산능력. CGM 2,000억 원도 지금 계획된 생산능력을 넘는다. 증설 결정이 늦으면 매출이 공장에 막힌다.
확인 시점은 2026년 3분기 실적(10월 말)이다. CGM 분기 매출이 100억 원을 넘는지, 2026년 목표 400억 원을 채우는지를 보겠다. 4분기에는 라이프스캔의 2027년 물량 전망이 나온다고 하니 그것도 같이 볼 생각이다.
3줄 요약
- 아이센스(i-SENS)는 2026년 2분기 CGM 케어센스 에어 매출이 94억 원으로 분기 매출의 11%를 차지했고, 2026년 CGM 매출 목표는 400억 원이다.
- 아이센스 본업인 혈당 스트립은 2022년부터 2025년까지 생산량이 15% 줄고 50개 팩 수출 단가가 3.5달러(2019년)에서 2.9달러로 내려 줄어드는 사업이다.
- 2030년 CGM 매출 2,000억 원, 스트립 연 −5%, 매출 배수 2배로 계산한 아이센스 적정 주가는 29,100원으로 2026년 9월 18일 종가 16,200원보다 80% 높다.
Reference
- 아이센스 사업보고서 (2025년, 2026-03-18 제출), 반기보고서 (2026년 6월, 2026-08-14 제출)
- 아이센스 기업가치 제고 계획 (2026-02-25 공시)
- 아이센스 2026년 2분기 IR Book, 컨퍼런스 콜 Q&A (2026-07-28)
- 아이센스 전환사채 관련 공시 (2026년 1~8월)
- DexCom Form 10-K (2025 회계연도), Investor Day (2026-05-14)
- IDF Diabetes Atlas 11th edition (2025)
- Jastreboff 외, NEJM 2024 (SURMOUNT-1 3년), Rodriguez 외, JAMA Network Open 2025 (GLP-1 중단율)
관련 글
Disclaimer
개인 공부 목적으로 작성한 글이다. 투자 판단은 각자의 몫이니 참고할 때 유의하시기 바란다.