요즘 금리가 점점 올라서 다들 국채 투자에 관심을 쏟는 듯하다. 토스증권에서는 증권 탭 오른쪽 위 메뉴의 채권에서 미국채를 0.1개(액면 100달러) 단위로 살 수 있다. 여기서 2040년 8월 만기 미국채(쿠폰 1.125%)를 보면 연 7.96%, 약 8%로 나오는데, 이 숫자를 복리 연 수익률로 바꾸면 세후 4.8%가 된다.
토스는 14년 동안의 세후 수익을 햇수로 단순히 나눈 다음, 예금 금리와 비교하기 쉽게 세전으로 환산한 값을 보여 주는 것 같다. 구매 수수료 1.5%도 이 8%에는 빠져 있다.
좀 헷갈리지만, 토스의 만기 수익 계산기만 있으면 미국채 수익률은 쉽게 계산할 수 있다. 실제로 낸 돈이 만기에 몇 배가 되는지만 보면 된다.
예를 들어 토스 계산기에 1,000만 원을 넣으면 수수료 15만 원이 따로 붙고 수수료와 세금을 뺀 예상 수익이 919만 원으로 나온다. 즉, 실제로 낸 1,015만 원이 만기에 1,934만 원이 되니 1.91배다. 13.9년 동안 1.91배가 되었다면 연 4.8% 복리로 불어난 셈이다.
나도 토스에서 미국채를 구경하다가, 2040년 만기 채권에 연 환산 예상 수익률 8%라고 적혀 있는 것을 보았다. 미국 국채가 연 8%라니 너무 좋은데? 싶었는데, 전날 미국 재무부가 고시한 20년물 금리가 5.64%였다. 같은 국채인데 시장 금리보다 2%p 넘게 높을 리는 없으니 어딘가 계산 방식이 다른 것 같았다.
토스에서 미국채 사는 법과 수수료, 토스 미국채 화면의 숫자로 연 수익률을 직접 계산하는 법, 토스의 8%가 어떻게 나왔는지, 예금과 비교할 때 써야 할 숫자를 알아보겠다.
토스에서 미국채 사는 법
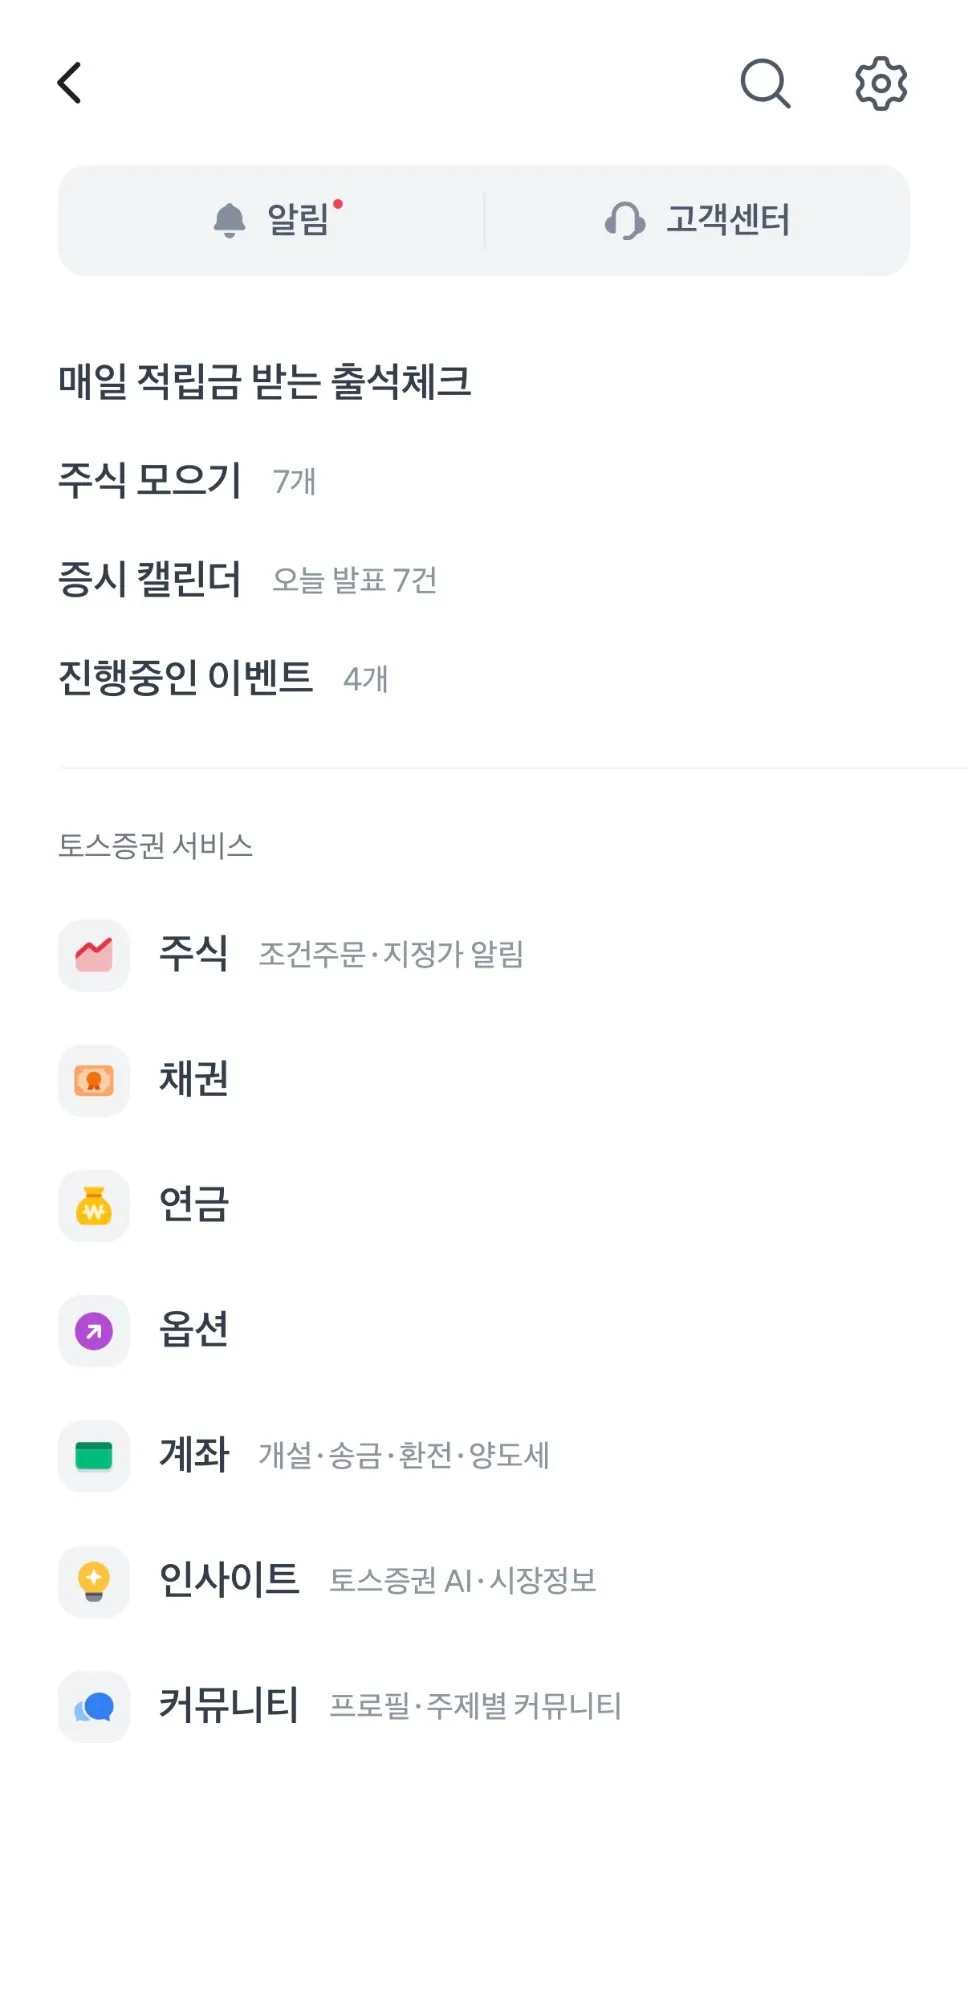
토스 앱의 증권 탭에서 오른쪽 위 메뉴를 누르면 토스증권 서비스 목록이 나오는데 주식 바로 아래에 채권이 있다. 2024년 해외채권 서비스가 처음 나왔을 때는 증권 탭의 발견 메뉴에 있었는데, 지금은 메뉴 구성이 바뀌어 있었다.
- 채권 목록에서 미국 국채를 고르고 만기일로 원하는 채권을 찾는다. 이 글에서는 2040년 8월 15일 만기, 쿠폰 1.125% 채권을 예로 들었다. 토스 화면에는 이자가 연 1.12%로 반올림되어 나온다.
- 채권 화면의 계산기에 구매 금액을 원이나 달러로 넣으면 만기까지 가지고 있을 때의 예상 수익, 구매 수수료, 세금이 나온다. 아래에서 이 숫자로 연 수익률을 계산해 보겠다.
- 수량을 정해 구매한다. 1개가 액면 1,000달러이고 0.1개(액면 100달러) 단위로 살 수 있다. 2040년 8월물은 1개에 788,693원이었으니 0.1개면 8만 원이 안 된다.
주문은 한국 시간 오전 9시 50분부터 다음 날 오전 6시까지(서머타임에는 오전 5시까지) 체결되고, 미국 휴장일에는 예약 주문만 된다고 한다.
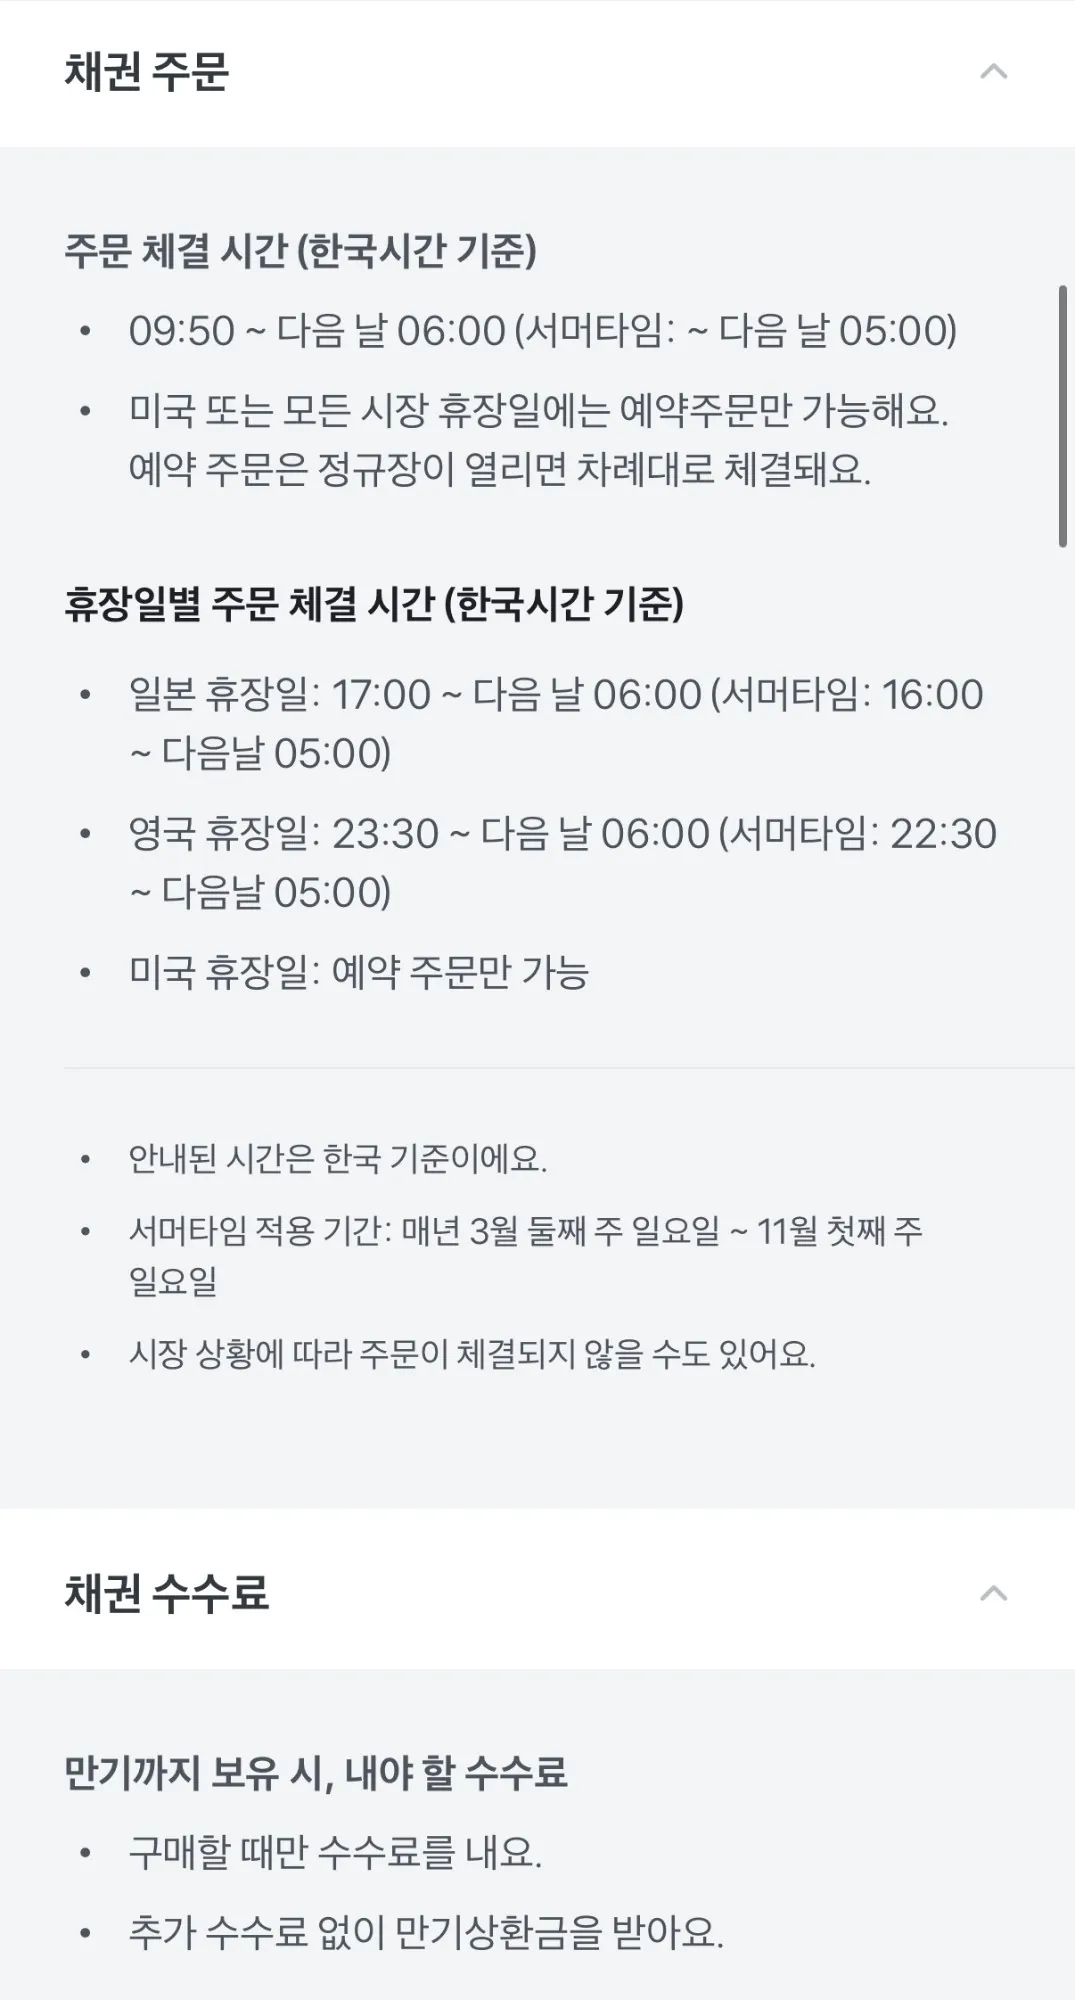
수수료는 남은 만기에 따라 달라진다. 토스증권 수수료 안내에 따르면 매수 수수료는 매수대금의 0.15% × 남은 만기(년)이고 최소 0.05%, 최대 1.5%라고 한다. 매도 수수료는 매도대금의 0.03% × 남은 만기(년)이고 최소 0.05%, 최대 0.3%라고 한다. 만기까지 들고 있으면 살 때만 수수료를 내고 만기상환금은 추가 수수료 없이 받는다고 한다.
2040년 8월물은 남은 만기가 13.9년이라 0.15% × 13.9 = 2.1%인데, 상한에 걸려서 매수 수수료 1.5%를 내게 된다. 1,000만 원어치를 사면 수수료가 14만 9,999원으로, 구매 금액의 1.5%였다. 만기가 1년 남은 채권이면 0.15%이니, 긴 채권일수록 수수료 부담이 크다.
토스에 나오는 미국채 정보
2026년 9월 30일에 토스증권 앱에서 2040년 8월 만기 미국채 계산기에 1,000만 원을 넣어 보았다.
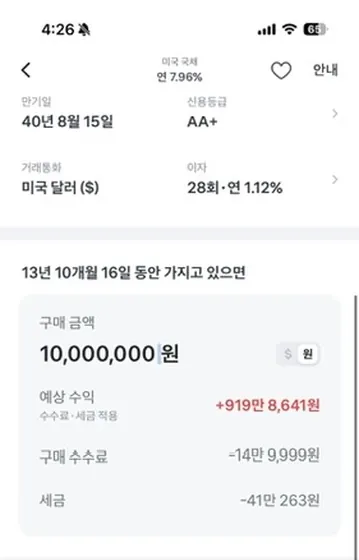
| 항목 | 토스 화면 값 |
|---|---|
| 채권 | 미국 국채, 신용등급 AA+ |
| 만기일 | 2040년 8월 15일 (13년 10개월 16일 보유) |
| 이자 | 28회, 연 1.12% (쿠폰 1.125%) |
| 가격 | 1개(액면 1,000달러) 788,693원 |
| 연 환산 예상 수익률 | 7.96% |
| 구매 금액 | 1,000만 원 |
| 구매 수수료 | 14만 9,999원 |
| 세금 | 41만 263원 |
| 예상 수익 (수수료, 세금 적용) | 919만 8,641원 |
쿠폰 1.125%짜리 채권은 2020년에 금리가 바닥일 때 20년물로 발행되었다. 그 뒤로 금리가 크게 올라서 지금은 액면 100달러짜리가 58달러 안팎에 거래되고 있다. 이렇게 쿠폰이 낮아서 액면보다 한참 싸게 거래되는 채권을 흔히 저쿠폰 미국채라고 부른다.
저쿠폰 미국채는 이자보다 가격 차이로 받는 돈이 훨씬 많다. 58달러에 사서 만기에 100달러를 돌려받으니 가격 차이로 42달러를 벌게 된다. 14년 동안 받는 쿠폰 이자는 액면 100달러당 15.75달러에 그친다.
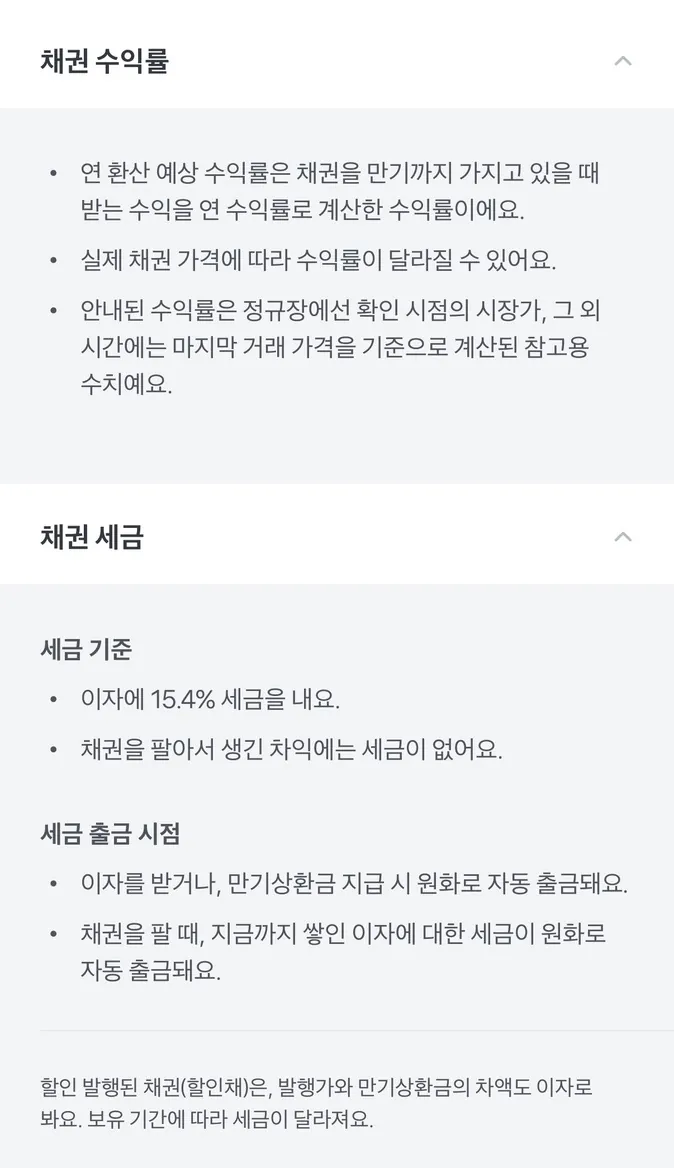
이 구조에서는 세금도 적게 나온다. 토스 안내에 따르면 이자에는 15.4% 세금을 내고 채권을 팔아서 생긴 차익에는 세금이 없다고 한다. 싸게 사서 생긴 가격 차이에 세금이 붙지 않으니, 1,000만 원어치를 사서 14년 동안 내는 세금이 41만 원 정도에 그친다. 할인 발행된 채권(할인채)은 발행가와 만기상환금의 차이도 이자로 봐서 세금을 매긴다고 하니, 쿠폰이 있는 채권인지 먼저 확인해야 된다.
미국채 수익률 쉽게 계산하는 법 - 몇 배가 되는지만 본다
만기까지 들고 있을 채권이라면 계산이 생각보다 단순하다. 미국 정부가 약속대로 갚는다면 받을 돈이 사는 날 전부 정해지기 때문에, 중간에 금리나 가격이 어떻게 변하든 지금 낸 돈이 만기에 몇 배가 되는지 하나만 알면 된다.
연 수익률(복리) = (만기까지 받는 돈 ÷ 실제로 낸 돈) ^ (1 ÷ 남은 햇수) − 1
토스 계산기의 숫자를 넣어 보았다.
- 실제로 낸 돈: 구매 금액 1,000만 원 + 수수료 14만 9,999원 = 1,014만 9,999원
- 만기까지 받는 돈(세후): 낸 돈 1,014만 9,999원 + 예상 수익 919만 8,641원 = 1,934만 8,640원
- 배수: 1,934만 8,640 ÷ 1,014만 9,999 = 1.906배
- 남은 햇수: 13년 10개월 16일, 약 13.88년
- 연 수익률: 1.906 ^ (1 ÷ 13.88) − 1 = 0.0476, 즉 연 4.76%
토스의 예상 수익이 이미 수수료와 세금을 뺀 금액이라서, 이렇게 구한 연 4.76%는 세금과 수수료를 뺀 뒤의 복리 수익률이다. 토스 계산기는 지금 환율이 만기까지 변하지 않는다고 가정하고 원화로 바꿔 보여 주므로, 이 4.76%는 달러 기준 수익률과 같다.
계산기는 따로 필요 없다. 구글 검색창에 1.906^(1/13.88)을 그대로 입력하면 1.0476이 나온다. 아이폰 기본 계산기는 가로로 돌리면 x^y 버튼이 생기고, 엑셀이나 구글 시트에서는 =(19348640/10149999)^(1/13.88)-1로 계산하면 된다.
암산으로 확인하는 72의 법칙
72를 연 수익률(%)로 나누면 돈이 두 배가 되는 햇수가 나오는데, 이를 72의 법칙이라고 한다. 거꾸로 두 배가 되는 햇수로 72를 나누면 연 수익률이 된다.
2040년 8월 만기 미국채는 13.9년 뒤에 두 배에 조금 못 미치는 1.91배가 되니, 72 ÷ 13.9 = 5.2%보다 조금 낮은 연 5% 언저리라고 바로 짐작할 수 있다. 8%가 맞으려면 9년 만에 두 배가 되어야 해서, 14년 만기 채권의 8%는 복리 수익률일 수 없다는 걸 금방 눈치챌 수 있다.
토스 미국채 8%가 나오는 방식 - 세전 환산 수익률
토스의 7.96%는 세 단계로 계산해 보면 똑같이 나온다.
- 수수료를 빼기 전 세후 수익을 구한다. 예상 수익 919만 8,641원에 수수료 14만 9,999원을 더하면 934만 8,640원으로, 구매 금액 1,000만 원의 93.49%다.
- 93.49%를 13.88년으로 나누면 연 6.74%가 나온다. 복리는 반영하지 않고 단리로 나누었다.
- 이 6.74%를 (1 − 0.154) = 0.846으로 나누면 연 7.96%가 된다.
0.846은 100%에서 이자소득세 15.4%를 빼고 남는 비율이다. 채권은 쿠폰 이자에만 세금을 떼지만 예금은 이자 전부에 15.4%가 붙는다. 그래서 세후로 같은 돈을 받으려면 예금 금리가 세전 몇 %여야 하는지 역산하면 세전 환산 수익률이 나온다.
이 계산에는 수익률이 높게 나오게 하는 요소가 둘 있다.
하나는 2단계의 단리 계산이다. 14년 동안 번 93%를 14로 똑같이 나누면 원금이 불어난 뒤에 생긴 수익까지 첫해 원금에서 생긴 것으로 계산된다. 그래서 만기가 길수록 연 수익률이 복리보다 크게 나온다.
다른 하나는 1단계에서 수수료를 빼기 전의 수익을 쓴 것이다. 채권마다 수수료율이 다르니 채권 자체의 수익률을 보여 주려는 것 같지만, 만기가 긴 채권은 1.5%를 내야 되니 실제 수익은 그만큼 줄어든다.
같은 채권의 수익률을 계산 방식별로 정리하면 다음과 같다. 모두 2026년 9월 30일에 1,000만 원으로 2040년 8월 만기 1.125% 미국채를 샀을 때를 계산했다.
| 계산 방식 | 연 수익률 |
|---|---|
| 토스 연 환산 예상 수익률 (수수료 전 세후 단리 ÷ 0.846) | 7.96% |
| 세전 단리 (수수료 포함) | 6.82% |
| 세후 단리 (수수료 포함) | 6.53% |
| 만기수익률(YTM, 세전, 이자 재투자 가정, 수수료 전) | 5.43% |
| 만기수익률(YTM, 세전, 이자 재투자 가정, 수수료 1.5% 포함) | 5.30% |
| 세후 복리 (배수 계산법, 수수료 포함) | 4.76% |
예금 금리와 비교할 때 쓰는 숫자 - 세전 연 5.6%
토스의 7.96%도 예금과 비교하라고 만든 숫자인 듯한데, 기준으로 삼은 예금이 좀 특이하다. 1,000만 원을 수수료 없이 14년 동안 맡기는데 원금에만 이자가 붙고 이자는 만기에 한꺼번에 받는 단리 예금이다.
1,000만 원 × 7.96% × 13.88년 = 이자 1,105만 원
1,105만 원 × (1 − 0.154) = 세후 이자 935만 원
935만 원은 채권의 수수료 빼기 전 수익 934만 8,640원과 같다.
실제 예금은 보통 1~2년 만기라서 만기마다 원리금을 다시 넣게 된다. 그러면 이자에도 이자가 붙는다. 이렇게 매년 세금을 떼고 다시 넣는 예금에 채권을 살 때 낸 돈 1,015만 원을 넣어서 14년 뒤 같은 1,934만 8,640원을 만들려면 세전 연 5.63%면 된다.
세후 금리 = 5.63% × (1 − 0.154) = 4.76%
1,015만 원 × 1.0476 ^ 13.88 = 1,935만 원
그러니까 2040년 8월 만기 미국채는 세전 5.6%짜리 1년 예금을 14년 동안 매년 다시 넣는 것과 같다. 14년짜리 단리 예금은 은행에서 찾아보기 어렵고 수수료도 실제로 나가는 돈이라서, 은행 예금 금리나 다른 채권과 견줄 때는 7.96% 대신 5.6%를 쓰는 게 맞아 보인다.
채권 가격으로 만기수익률 구하기 (엑셀, 구글 시트)
시장 금리와 비교하려면 세금을 빼기 전의 만기수익률(YTM)이 필요하다. 엑셀과 구글 시트에는 YIELD 함수가 있어서 채권 가격만 넣으면 만기수익률이 바로 나온다.
=YIELD(DATE(2026,10,1), DATE(2040,8,15), 0.01125, 58.44, 100, 2)
인자에는 차례로 결제일, 만기일, 쿠폰 금리, 액면 100달러당 가격(경과이자를 뺀 가격)을 넣고, 마지막 두 칸에는 상환액 100과 연 이자 지급 횟수 2를 넣는다.
토스 계산기의 숫자를 맞춰 보면 토스는 1달러를 약 1,346원으로 계산하고 있었다. 가격 788,693원을 이 환율로 바꾸면 액면 100달러당 58.58달러다. 여기서 지난 이자 지급일(8월 15일) 뒤로 쌓인 경과이자 0.14달러를 빼면 58.44달러가 된다. 이 가격을 넣으면 5.43%가 나온다. 수수료 1.5%까지 내고 사면 만기수익률은 5.30%가 된다.
2026년 9월 29일 미국 재무부 고시 금리는 10년물 5.26%, 20년물 5.64%였다. 만기가 14년 남은 채권의 5.43%가 10년물과 20년물 금리 사이의 값이라서, 토스의 가격이 시장 금리와 비슷하게 매겨져 있다고 볼 수 있었다. 미국 국채 금리를 직접 조회하는 방법은 미국 CPI 발표 일정과 국채 금리 조회 글에 정리해 두었다.
원화 수익률은 환율을 곱해서 계산한다
미국채는 이자와 원금을 모두 달러로 받는다. 토스 계산기의 원화 금액은 환율이 변하지 않는다고 가정한 값이라서, 원화로 얼마를 버는지는 2040년 환율에 달려 있다. 계산은 배수에 환율 비율을 곱하면 된다.
원화 배수 = 달러 배수 × (만기 때 환율 ÷ 살 때 환율)
토스가 적용한 환율 1,346원에 사서 만기 때 환율이 달라지면 원화 기준 세후 연 수익률은 다음과 같다.
| 2040년 8월 환율 | 원화 기준 배수 | 원화 기준 세후 연 수익률(복리) |
|---|---|---|
| 1,100원 | 1.56배 | 3.24% |
| 1,200원 | 1.70배 | 3.89% |
| 1,346원 (살 때와 같음) | 1.91배 | 4.76% |
| 1,500원 | 2.12배 | 5.58% |
최근 1년 원달러 환율이 1,322원에서 1,588원 사이였으니 이 정도 폭은 충분히 있을 수 있다. 원화를 달러로 바꿀 때 드는 환전 수수료도 따로 나가게 된다. 토스증권은 평일 장중(9시~15시 30분)에 환전하면 스프레드 0.05%, 그 밖의 시간에는 0.5%를 받는다고 한다. 증권사별 환전, 거래 수수료는 해외 주식 증권사 수수료 비교 글에 모아 두었다.
만기 전에 팔면 계산이 달라진다
만기 전에 팔면 그날의 시장 가격을 받고, 매도 수수료와 그때까지 쌓인 이자에 붙는 세금을 낸다고 한다.
2040년 8월 만기 1.125% 미국채는 만기가 길고 쿠폰이 낮아서 금리에 민감하다. 계산해 보니 시장 금리가 1%p 오르면 가격이 약 11% 떨어지고 1%p 내리면 약 13% 오른다. 금리가 내릴 때 팔면 차익을 볼 수도 있지만, 반대로 급하게 돈이 필요해졌는데 금리가 올라 있으면 손해를 보고 팔아야 된다. 금리와 국채 가격의 관계는 미국 기준금리 인하와 국채 수익률 글에서 다룬 적이 있다.
미국채 사는법과 수익률 계산 - 3줄 요약
- 토스증권에서는 증권 탭 오른쪽 위 메뉴의 채권에서 미국채를 0.1개(액면 100달러) 단위로 살 수 있다. 2040년 8월물처럼 만기가 긴 채권은 매수 수수료가 1.5%다.
- 만기까지 들고 있을 미국채의 연 수익률은 (만기까지 받는 돈 ÷ 실제로 낸 돈)^(1 ÷ 남은 햇수) − 1로 계산하면 되고, 2040년 8월 만기 1.125% 미국채는 2026년 9월 30일 기준 세후 연 4.76%였다.
- 토스 미국채의 연 7.96%는 수수료 전 수익을 14년 단리 예금 기준으로 환산한 숫자라서, 매년 다시 넣는 보통 예금으로 치면 세전 연 5.63%와 같다.
Disclaimer
개인 공부 목적으로 작성한 글이다. 투자 판단은 각자의 몫이니 참고할 때 유의하시기 바란다.